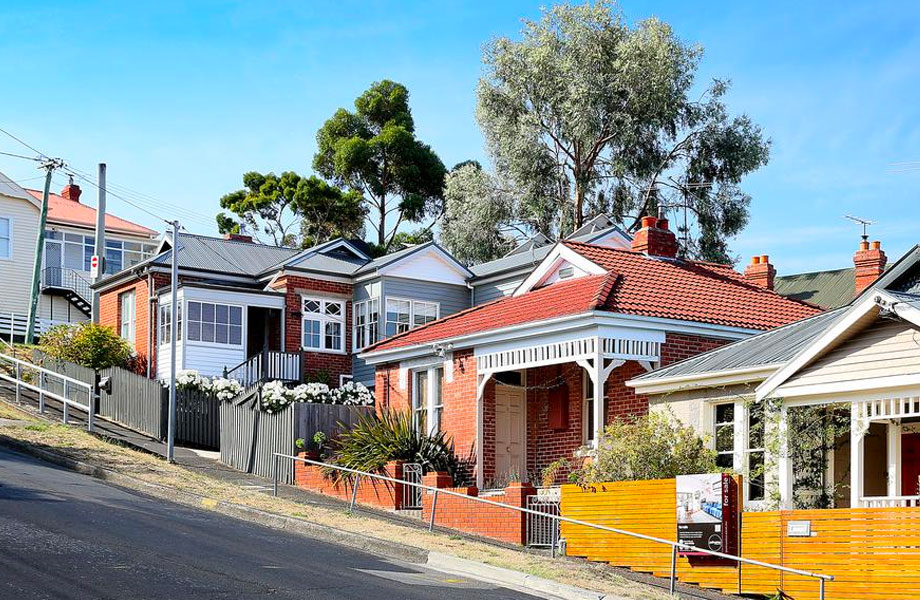
Η υποχώρηση της αγοράς κατοικίας στην Αυστραλία επεκτείνει την πίεση στην οικονομία, καθώς τα υψηλότερα επιτόκια επιβαρύνουν τους δανειολήπτες και η μείωση των αγοραπωλησιών περιορίζει τη δραστηριότητα επιχειρήσεων που εξαρτώνται από τα ακίνητα.
Οι τιμές των κατοικιών μειώθηκαν τον Σεπτέμβριο για έκτο συνεχόμενο μήνα. Παρά την επιβράδυνση, η κεντρική τράπεζα της Αυστραλίας προχώρησε την Τρίτη στην τέταρτη αύξηση επιτοκίων μέσα στο έτος, στο 4,6%, το υψηλότερο επίπεδο των τελευταίων 15 ετών, για να αντιμετωπίσει τον επίμονο πληθωρισμό.
Άφησε, παράλληλα, ανοιχτό το ενδεχόμενο νέων αυξήσεων.
Σύμφωνα με στοιχεία της Cotality που μεταδίδει το Reuters, οι τιμές έχουν υποχωρήσει κατά 8% στο Σίδνεϊ και κατά 7% στη Μελβούρνη από την αρχή του έτους. Η εξέλιξη δοκιμάζει μια αγορά που αποτέλεσε επί δεκαετίες βασικό μέσο δημιουργίας περιουσίας για τα νοικοκυριά.
Η έκθεση των δανειοληπτών στις μεταβολές των επιτοκίων είναι ιδιαίτερα μεγάλη, καθώς τα στεγαστικά δάνεια κυμαινόμενου επιτοκίου κυριαρχούν στην αυστραλιανή αγορά. Οι αυξήσεις του κόστους δανεισμού μεταφέρονται στις μηνιαίες δόσεις, περιορίζοντας τα διαθέσιμα χρήματα για άλλες δαπάνες.
Στο podcast Econ World του Reuters επισημαίνεται ότι σχεδόν το 60% του πλούτου των αυστραλιανών νοικοκυριών βρίσκεται στα ακίνητα.
Η πτώση των αξιών μπορεί επομένως να επηρεάσει την κατανάλωση και μέσω της εμπιστοσύνης: όταν οι ιδιοκτήτες αισθάνονται ότι η περιουσία τους μειώνεται, γίνονται πιο συγκρατημένοι στις αγορές τους.
House prices are falling. Mortgage costs are rising. Australia is feeling both. Listen to the Econ World podcast to hear how property pain is rippling through the Australian economy https://t.co/Zk82e8fnGm https://t.co/aL77hYV32t
— Reuters (@Reuters) October 1, 2026
Οι επιπτώσεις είναι ήδη ορατές στις επιχειρήσεις που συνδέονται με τις συναλλαγές κατοικιών. Ανάλυση του Reuters εκτιμά ότι η μείωση της συναλλακτικής δραστηριότητας κατά 15% από τον Ιούνιο, σε σύγκριση με έναν χρόνο νωρίτερα, αφαιρεί μεταξύ 355 εκατ. και 710 εκατ. δολαρίων Αυστραλίας τον μήνα από τη σχετική οικονομική δραστηριότητα.
Ο υπολογισμός αφορά δαπάνες που πραγματοποιούνται όταν ένα νοικοκυριό αγοράζει, πουλά ή μετακομίζει σε κατοικία.
Η κεντρική τράπεζα αναγνωρίζει ότι η στεγαστική αγορά αποτελεί κίνδυνο για την οικονομική δραστηριότητα. Ωστόσο, η διοικήτριά της, Μισέλ Μπούλοκ, έχει επισημάνει ότι οι κίνδυνοι για τη χρηματοπιστωτική σταθερότητα παραμένουν περιορισμένοι, καθώς οι δανειολήπτες διαθέτουν σημαντικά αποθέματα αποταμιεύσεων.